B2B etkinliği iş vakası çerçevesi: hedefler, toplam maliyet, faydalar, senaryolar, sahipler ve format seçiminden önce ölçüm planı.
B2B etkinliğinin bütçesi gerekçelendirilmeye çok geç başlanabilir. Ekip formatı çoktan seçmiş, programı taslak haline getirmiş ve teklifleri istemiş olabilir; ancak finans direktörü hâlâ etkinliğin şirketin hangi kararını destekleyeceğini ve etkinin nereden geleceğini anlamıyordur.
Aventura olarak sıralamayı değiştirmeyi öneriyoruz. Önce görev, maliyetler, faydalar ve doğrulama yöntemini içeren kısa bir iş vakası gerekir. Format, mekân ve tedarikçiler bundan sonra ortaya çıkar. Böylece teklif, seçilen kararın hesabı haline gelir; beğenilen bir fikri sonradan haklı çıkarma çabası değil.
Proje hâlihazırda görüşülüyorsa iş görevinden ve bütçe sınırlarından başlayın. Kurumsal etkinlik düzenleme sürecinde bir çalışma brifingi yapabilir, fikri ölçülebilir bir sonuçla ilişkilendirebilir ve ancak ondan sonra programa ve üretim modeline geçebiliriz.
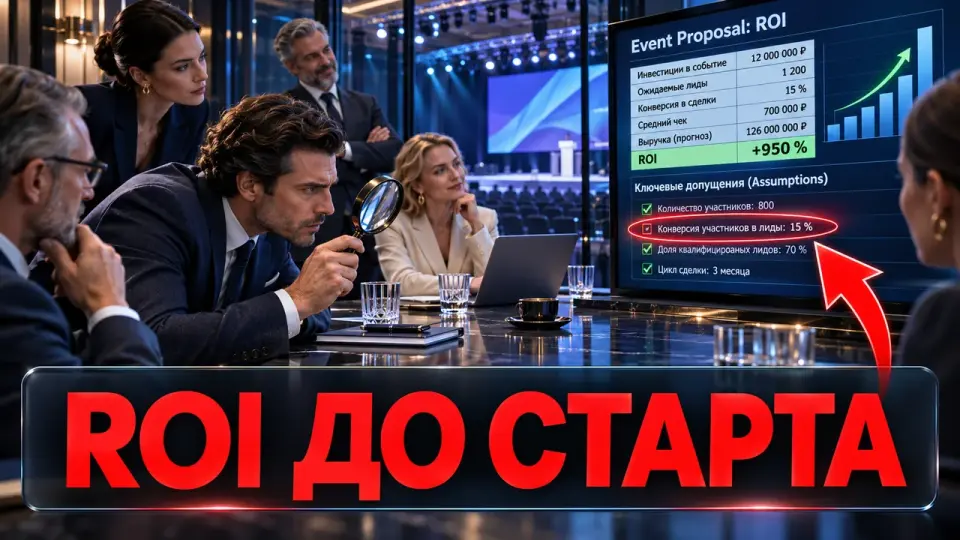
Etkinlik öncesi ROI ne anlama gelir?
B2B etkinliği öncesinde ROI (yatırım getirisi), projenin toplam maliyetine göre beklenen getirinin senaryo bazlı bir değerlendirmesidir. Eksik verilerle yatırım kararı alınmasına yardımcı olur. Bu hesaplama sonucu kesin olarak öngörmez ve projenin gerekçelendirilmesinin yerini almaz: projenin anlamlı olduğu varsayımları, sınırları ve koşulları gösterir.
Temel formül şöyledir:
Tahmini ROI = (projeye atfedilebilen beklenen parasal fayda - toplam maliyet) / toplam maliyet × 100%Payda, parasal faydanın yalnızca üzerinde anlaşılan kurala göre projeye atfedilebilen kısmı dikkate alınır. Fayda ve maliyet aynı dönem için hesaplanır. Parasal olmayan sonuçlar yanında gösterilir, ancak formüle yerleştirilmez. Başabaş noktası, projeye atfedilebilen parasal faydanın toplam maliyete eşit olduğu ve ROI'nin sıfır olduğu durumda ortaya çıkar.
Etkinlik öncesinde ekibin elinde gerçekleşmiş gelir, doğrulanmış misafir davranışı ve değişikliklerin nihai maliyeti yoktur. Bu nedenle senaryolar olmadan tek bir rakam yanlış bir güven yaratır. Biz ROI'yi modelin başlangıcı değil, sonucu olarak görüyoruz.
Hesaplamadan önce üç konuda anlaşmak gerekir:
- Etkinliğin hangi iş kararını desteklemesi gerektiği.
- Hangi faydaların bu kararla makul biçimde ilişkilendirilebileceği.
- Karşılaştırmaya hangi maliyetlerin, risklerin ve alternatiflerin dahil olduğu.
Ayrıntılı kurumsal etkinlik KPI kataloğu, farklı etkinlik türleri için göstergelerin seçilmesine yardımcı olur. Bu makale, yatırım kararı için başlangıçtan önce gereken verilerle sınırlıdır; tam KPI kataloğu ayrı bir materyalde yer alır.
İş vakası formattan değil, karardan başlar
İş vakasının ilk bölümü sorunu, gereken değişimi ve kararın sahibini adlandırmalıdır. «Müşteriler için bir konferans düzenlemek» ifadesi bir faaliyeti tanımlar. «Seçilmiş müşterilere yeni çözüme yönelik teknik incelemeye geçmeleri için doğrulanabilir gerekçeler sunmak» seçeneği ise sonucu, hedef kitleyi ve etkinliğin şirket içindeki sorumluluk sınırını zaten belirler.
HM Treasury'nin proje gerekçeleri hazırlama rehberi Five Case Model'i kullanır: stratejik, ekonomik, ticari, finansal ve yönetimsel bölümler. B2B etkinliği için bu mantık tek bir çalışma sayfasına uyarlanabilir.
Tabloda bölümün temel maddeleri yer alıyor: Bölüm, Hangi soruya yanıt verir, Başlangıçtan önce neyi sabitleriz. Etkinlik hazırlığında hızlı bir kılavuz olarak kullanın.
| Bölüm | Hangi soruya yanıt verir | Başlangıçtan önce neyi sabitleriz |
|---|---|---|
| Stratejik bölüm | Değişim neden gerekli ve öneri stratejiyle nasıl bağlantılı? | sorun veya fırsat, hedefler, sınırlar, beklenen faydalar ve riskler |
| Ekonomik bölüm | Hangi seçenek fayda, maliyet ve riskler açısından en iyi dengeyi sunar? | baz senaryo, alternatifler, karşılaştırma kriterleri ve tercih edilen seçenek |
| Ticari bölüm | Gerekli kaynaklar ve hizmetler kabul edilebilir koşullarda elde edilebilir mi? | tedarik yöntemi, tedarikçi gereksinimleri, ticari risklerin dağılımı |
| Finansal bölüm | Proje bütçe açısından uygulanabilir mi ve finansman nereden gelecek? | nakit akışları, fon kaynakları, rezerv ve erişilebilirlik sınırı |
| Yönetimsel bölüm | Proje nasıl uygulanacak, yönetilecek ve denetlenecek? | roller, iş planı, risk yönetimi, fayda ve sonuçların doğrulanma düzeni |
Böyle bir çerçeve, erken ayrıntılara dalmayı önlemeye yardımcı olur. Yatırımın gerekçesi üzerinde anlaşmadan önce salon sayısı veya dekorasyon içeriği tartışması pek bir şey kazandırmaz. Faydanın sahibi adlandırılmazsa, güzel bir tahmin sahipsiz bir vaat olarak kalır.
Etkinliğin alternatiflerle karşılaştırılması
Etkinlik, soyut bir eylemsizlikle değil, temel senaryo ve gerçek alternatiflerle karşılaştırılmalıdır. Temel senaryo, proje olmadan ne olacağını gösterir. Alternatifler arasında bir dizi bireysel görüşme, bir web semineri, sunumlu bir araştırma, hesap ekiplerinin çalışması veya tek bir projede birkaç kanalın birleşimi yer alabilir.
Green Book, Birleşik Krallık hükümetinin kamu projeleri ve kararlarının değerlendirilmesine ilişkin kılavuzudur. Etkinlikler için bir standart değildir. Biz onun ilkesini uyarlıyoruz: karar vermeden önce seçenekleri, maliyetleri, faydaları, riskleri ve belirsizliği değerlendirmek. Bu nedenle karşılaştırma, tercih edilen formattan değil, görevden ve onu çözmenin olası yollarından başlar.
Tabloda bölümün temel maddeleri yer alıyor: Seçenek, Ne zaman mantıklıdır, Neyi karşılaştırıyoruz. Etkinlik hazırlığında hızlı bir referans olarak kullanın.
| Seçenek | Ne zaman mantıklıdır | Neyi karşılaştırıyoruz |
|---|---|---|
| Temel senaryo | şirket mevcut çalışmasına devam eder | mevcut maliyetler, hız, erişim, çözülmemiş sorun |
| Etkinlik olmadan noktasal çalışma | az sayıda şirketle derin temas gereklidir | uzmanların zaman maliyeti, görüşme sayısı, döngü süresi |
| Tek bir B2B etkinliği | ortak bir bağlam ve birkaç etkileşim türü gereklidir | proje maliyeti, hedef kitle bileşimi, rollere erişim, kararlar için veriler |
| Birbiriyle bağlantılı etkinlikler dizisi | çözüm birkaç temas gerektirir | toplam maliyet, ekip yükü, aşamalar arası geçişler |
Konferans, fuar ve iş kahvaltısı karşılaştırılıyorsa, tartışma zaten formata kaymıştır. Bu aşamada sonuca ulaşma yollarını karşılaştırmak daha faydalıdır. Konferans organizasyonu veya fuara katılım, iş gerekçesi gerekli temas genişliğini ve görüşme derinliğini belirlediğinde daha sonra doğru çözüm olarak ortaya çıkabilir.
Teklif talebinden önce toplam maliyet nasıl hesaplanır?
Toplam maliyet; dış harcamaları, iç emeği, varlık kullanımını ve ölçüm hazırlığı masraflarını içerir. Yükleniciler seçilmeden önce kesin bir teklif olmadığından ekip, ana gruplar üzerinden bir aralık hesaplar ve varsayımları açıkça kaydeder. Bu model satın alma için değil, kabul edilebilir ölçeğe karar vermek için gereklidir.
Maliyeti birkaç katmana ayırıyoruz:
- Tasarım. Brief, hedef kitle araştırması, program, içerik ve mekaniklerin geliştirilmesi.
- Üretim. Mekân, teknik ekipman, yapılandırma, ikram, lojistik, personel ve güvenlik.
- İletişim. Davetiyeler, kayıt, materyaller, katılımcılarla çalışma ve konuşmacı desteği.
- İç kaynaklar. Pazarlama, satış, uzmanlar, yöneticiler, hukuk, satın alma ve analistlerin zamanı.
- Ölçüm. Alanların yapılandırılması, başlangıç noktasının toplanması, veri kalitesi kontrolü ve rapor hazırlığı.
- Yedek ve belirsizlik. Çözüm seçilene kadar netleştirilemeyen olası değişikliklerin aralığı.
İç zaman hesapta kolayca gözden kaçar. O zaman aynı dış teklife sahip iki seçenek eşit görünür, oysa biri belirgin şekilde daha fazla uzman ve yönetici saati gerektirir. Ön karşılaştırma için tek bir metodoloji gerekir: ortak maliyet kategorileri, tek bir dönem ve üzerinde anlaşılmış muhasebe kuralları.
Önemli. Yedeğin satırların içinde gizlenmesine gerek yok. Ayrı bir satır, yönetime bütçenin hangi kısmının belirsizlikle ilgili olduğunu ve aralığın daralması için ne olması gerektiğini gösterir.
İş gerekçesi ile üretim modelini tek bir brieftte toplamak istiyorsanız, çalışma görüşmesi ve ön teklif talep edin. Mekân seçiminden önce zorunlu katmanı, ölçek seçeneklerini ve varsayımları ayırmanıza yardımcı oluruz.
Hesaplamaya hangi faydalar dahil edilebilir?
Hesaplamaya yalnızca oluşum mekanizması, sahibi ve doğrulama yöntemi net olan faydalar dahil edilir. Parasal faydalar, ekip bağlantıyı ve dönemi gerekçelendirdiyse ROI'de kullanılabilir. Parasal olmayan sonuçlar iş vakasında ayrı olarak kalır: güzel bir yüzde uğruna bunları zorla rubleye çevirmek gerekmez.
Faydaları üç gruba ayırmak faydalıdır:
Tabloda bölümün temel maddeleri bir araya getirilmiştir: Grup, Örnek sonuç, Modelde nasıl ele alınmalı. Etkinlik hazırlığı sırasında hızlı bir referans olarak kullanın.
| Grup | Örnek sonuç | Modelde nasıl ele alınmalı |
|---|---|---|
| Doğrudan parasal | kabul edilen kurala göre onaylanmış tasarruf veya ek marj | kaynak ve varsayımlar netse ROI'ye dahil edin |
| Dolaylı parasal | zaman maliyetlerinin azalması, tekrarlanan işlem sayısının düşmesi, mutabık kalınan sürecin hızlanması | ayrı olarak hesaplayın ve değerlendirme yöntemini gösterin |
| Parasal olmayan | ihtiyaç duyulan rollere erişim, hipotezin doğrulanması, diyalog kalitesi, materyallerin hazır olması | gösterge tablosunda tutun, parasal etki olarak sunmayın |
Yeni bir B2B ürünü için etkinlik, çözümle tanışmayı, teknik doğrulamayı veya karar grubu üyelerinin bağlantı kurmasını destekleyebilir. Ancak tahmin, her kaydı otomatik olarak bir anlaşmaya dönüştürmemelidir. B2B etkinliğinde buying committee hakkındaki materyal, bir sonraki kurumsal adım için hangi rollerin ve kanıtların gerektiğini belirlemeye yardımcı olacaktır.
Her faydanın mantıksal bir zinciri olmalıdır:
Etkinlik eylemi -> kaydedilen sonuç -> katılımcının çıkarımı veya kararı -> işteki değişim -> iş etkisiFayda gözlemlenebilir eylemden ne kadar uzaksa, finansal modele katkısı o kadar temkinli olmalıdır. Gelir; teklife, fiyata, satış çalışmasına, satın alma prosedürüne ve diğer temaslara bağlıdır. Bu nedenle projenin ön gerekçelendirmesinde birkaç düzey göstermek ve geç ortaya çıkan tüm sonucu etkinliğe atfetmemek daha iyidir.
Tek bir vaat edilen rakam yerine üç senaryo
Senaryo modeli, farklı varsayımlar altında sonucun nasıl değiştiğini gösterir. Çalışma modelimizde kötümser, temel ve iyimser olmak üzere üç senaryo kullanıyoruz; bu pratik bir tercihtir, evrensel bir asgari değildir. Her senaryoda ekip yalnızca kilit değişkenleri değiştirir. Böylece yönetim modelin dayanıklılığını ve ana riskli hipotezi görür.
Çalışma tablosu şöyle görünebilir:
Tabloda bölümün kilit maddeleri bir araya getirilmiştir: Değişken, Kötümser, Temel. Etkinlik hazırlığında hızlı bir referans olarak kullanın.
| Değişken | Kötümser | Temel | İyimser | Dayanak |
|---|---|---|---|---|
| Hedef kitlenin payı | temkinli tahmin | çalışma tahmini | üst sınır | geçmiş kampanya verileri veya doğrulanmış liste |
| Hedefli etkileşim sayısı | asgari | plan | program kapasitesinin sınırı | görüşme, oturum ve uzman kapasitesi |
| Onaylanan sonraki adımların payı | alt sınır | beklenen | üst sınır | benzer faaliyetlere ilişkin kendi geçmişimiz |
| Sonucun parasal değeri | muhafazakâr | mutabık kalınan | iyimser | müşterinin finansal modeli |
| Toplam maliyet | üst sınır | çalışma aralığı | alt sınır | ön tahminler ve kısıtlar |
Senaryolar sektörel yüzdeler uydurmayı gerektirmez. Şirketin geçmişi yoksa, program kapasitesi ve doğrulanabilir koşullarla açıklanabilecek bir aralık kullanın. Örneğin, planlanan görüşme sayısı slotlar, uzman sayısı ve görüşme süresiyle sınırlıdır. Bu, başka bir vaka çalışmasından rastgele bir dönüşüm oranı almakdan daha güvenilirdir.
Senaryolardan sonra bir duyarlılık analizi yapın: değişkenleri tek tek değiştirin ve kararın ne zaman değiştiğini görün. Maliyetteki küçük bir artış projeyi kabul edilemez hale getiriyorsa, bütçe çok kırılgandır. Faydaların temkinli tahmininde bile sonuç geçerliyse, iş gerekçesi daha sağlamdır.
Faydaların ve verilerin sahipleri
Her önemli faydanın, yetkiye ve verilere erişime sahip bir iş tarafı sahibi olmalıdır. Organizatör, etkinliğin hazırlanmış mekanizmasından sorumludur. Pazarlama, satış, ürün, müşteri ekibi ve finans, iş etkisinin farklı bölümlerinden sorumludur. Böyle bir dağılım olmadan ROI, kişisel sorumluluk taşımayan genel bir tahmine dönüşür.
Northern Ireland Finance, kıdemli fayda sahibini, proje sonucunun devredilmesinden sonra faydanın elde edilmesinden sorumlu iş temsilcisi; operasyonel sahibi ise faydanın ölçülmesi ve hayata geçirilmesinden sorumlu iş temsilcisi olarak tanımlar. Bir B2B etkinliği için bu yararlı bir sınırdır: proje ekibi koşulları oluşturur, sonuç ise birimin çalışmasında kalıcı hale gelir.
Tabloda bölümün kilit noktaları bir araya getirilmiştir: Nesne, Olası sahip, Başlangıçtan önce neyi onaylar. Etkinlik hazırlığında hızlı bir referans olarak kullanın.
| Nesne | Olası sahip | Başlangıçtan önce neyi onaylar |
|---|---|---|
| Hedef kitle kompozisyonu | pazarlama veya müşteri hesapları sahibi | seçim kriterleri ve liste kaynağı |
| İçerikli temas | program ekibi ve organizatör | format, kapasite, kayıt yöntemi |
| Sonraki kurumsal adım | satış, ürün veya müşteri ekibi | kabul edilebilir eylemler ve onay kriteri |
| Faydanın parasal değerlendirmesi | finans ve iş sahibi | formül, dönem ve istisnalar |
| Veri kalitesi | analist veya CRM sahibi | alanlar, referans veriler, doğrulama kuralları |
Biz Aventura olarak sınırı doğrudan brieffingde belirliyoruz. Programı, görüşmeleri, kaydı, misafir akışını ve gözlemlenebilir sonucu koruma yöntemini tasarlayabiliriz. Hesabın ticari önceliği, faydanın değeri ve anlaşma aşamasına ilişkin karar müşteride kalır.
Sonuç doğrulama şeması başlangıçtan önce nasıl oluşturulur?
Sonuç doğrulama şeması; soruyu, göstergeyi, başlangıç noktasını, veri kaynağını, sahibini ve doğrulama anını tanımlar. Proje gerekçesiyle birlikte onaylanır. Ekip verileri ilk kez etkinlikten sonra tartışırsa gerekli alanların bir kısmı erişilemez olabilir ve başlangıç noktasının daha büyük bir belirsizlikle yeniden oluşturulması gerekebilir.
Magenta Book, değerlendirmenin müdahale başlamadan önce tasarlanmasını önerir. AMEC Integrated Evaluation Framework; hedefler, hedef kitle ve ölçülebilir görevlerle başlar, ardından doğrudan iş sonuçlarını, hedef kitlenin algısını, davranış veya durumdaki değişimleri ve nihai etkiyi birbirine bağlar. Bir B2B etkinliği için bu zincir, gerçekleştirilen faaliyeti projenin finanse edilme amacı olan değişimden ayırır.
Asgari plan şöyle görünür:
Tabloda bölümün kilit noktaları bir araya getirilmiştir: Soru, Gösterge, Başlangıç noktası. Etkinlik hazırlığı sırasında hızlı bir referans olarak kullanın.
| Soru | Gösterge | Başlangıç noktası | Kaynak | Sahip | Ne zaman doğrularız |
|---|---|---|---|---|---|
| Doğru hedef kitle geldi mi? | mutabık kalınan kriterlere göre hesaplar ve roller | mevcut liste ve rol kapsamı | kayıt ve hesap listesi | pazarlama | davetler başlamadan önce ve etkinlikte |
| Gerekli temas gerçekleşti mi? | onaylanmış görüşmeler veya eylemler | mevcut kapasite ve güncel ilişkiler | program ve sonuç kartı | etkinlik ekibi | proje sırasında |
| Bir sonraki adım ortaya çıktı mı? | sahibi ve gerekçesi olan eylem | etkinlik öncesi durum | müşterinin çalışma sistemi | satış veya hesap ekibi | mutabık kalınan zaman aralığında |
| Beyan edilen fayda elde edildi mi? | finansal veya operasyonel sonuç | müdahale öncesi gösterge | finansal veya operasyonel sistem | fayda sahibi | iş vakası takviminde |
NIST, metrikler kılavuzunda ölçütlerin hedeflerle ilişkilendirilmesini ve toplama, analiz ile raporlamanın önceden belirlenmesini önerir. Bir etkinlik için bu, veri kaynağı ve sorumlusu olmayan bir göstergenin hazır sayılmadığı anlamına gelir.
CRM'de atıf yapılandırması bu makalenin kapsamı dışındadır. Başlangıçtan önce hangi temas noktalarının ayırt edilmesi gerektiği, şirketin faydayı hangi kurala göre etkinliğe atfettiği ve parasal sonucu kimin onayladığı konusunda mutabık kalmak yeterlidir.
Bir iş vakasını ne zaman durdurmalı veya yeniden yapılandırmalı?
Ekip henüz çözümü, temel senaryoyu, fayda sahibini, toplam maliyeti veya doğrulama yöntemini adlandıramıyorsa, projenin revizyona geri alınması gerekir. Ek bir sinyal de ROI'nin yalnızca gerekçelendirilmemiş iyimser bir varsayıma dayanmasıdır. Erken bir gözden geçirme genellikle sözleşme imzalandıktan sonra projeyi değiştirmekten daha az kaynak gerektirir.
Projenin devamına karar vermek için beş soru kullanıyoruz:
- İş sahibi tarafından doğrulanmış bir sorun veya fırsat var mı?
- Etkinliğin mevcut alternatiflere neden tercih edildiği gösterildi mi?
- Hesaplamaya tam maliyet aralığı ve iç kaynaklar dahil mi?
- Kilit faydanın bir mekanizması, sahibi, veri kaynağı ve dönemi var mı?
- Çözüm olumsuz senaryoda veya kilit değişkenin makul bir şekilde değiştirilmesinden sonra da kabul edilebilir kalıyor mu?
Format veya ölçek açısından "hayır" yanıtı, gerekçenin yeniden yapılandırılabileceği anlamına gelir. Doğrulanmamış bir sorun, satın almayı ertelemek ve doğrulamaya devam etmek için gerekçe oluşturur. Parasal ROI için veri yetersizse, proje stratejik gereklilik ve parasal olmayan sonuçlara göre değerlendirilebilir, ancak bu kısıt yönetime açıkça gösterilmelidir.
Bu kontrol, sonraki raporun yerini almaz. Gerçekle karşılaştırma için bir başlangıç noktası belirler. Genel event-led growth modeli etkinliklerin ticari sistemle bağlantısını, pazarlama ve satışın SLA follow-up'ı ise görüşme sonrası eylemlerin aktarımını ele alır. Burada sınır, format seçiminden önce onaylanmış gerekçe ve sonuç doğrulama şemasıyla sona erer.
Bütçeyi savunmak için tek sayfalık şablon
Bu şablon, bir yöneticinin onlarca slaytlık bir sunum ve gereksiz açıklamalar olmadan kararı anlamasını sağlamalıdır. Sayfada sorun, seçenekler, maliyet, faydalar, senaryolar, riskler, sahipler ve sonuçların doğrulama şeması yer alır. Eklerde hesaplamalar bulunabilir, ancak sonuç ve onay koşulları hemen görülebilmelidir.
1. Karar ve sahip
Proje hangi sorunu veya fırsatı destekliyor?
Yönetim şu anda hangi kararı almalı?

2. Baz senaryo ve seçenekler
Proje olmadan ne olur?
Hangi alternatifler karşılaştırıldı ve neden mevcut yol seçildi?

3. Toplam maliyet
Dış harcama aralığı:
İç kaynaklar:
Ölçüm ve analitik:
Yedek ve ana varsayımlar:

4. Faydalar
Formül ve sahibiyle parasal faydalar:
Dolaylı faydalar:
Parasal olmayan sonuçlar:

5. Senaryolar ve duyarlılık
Olumsuz / baz / olumlu senaryo:
Hangi değişken kararı değiştiriyor?

6. Sonuçların doğrulama şeması
Sorular, göstergeler, başlangıç noktası, veri kaynakları, sahipler ve süreler:

7. Riskler ve onay koşulları
Format, mekân ve yükleniciler seçilmeden önce neler doğrulanmalı?
Proje ne zaman yeniden değerlendirmeye alınır veya durdurulur?
İlk çalışma oturumunda her satırın nihai olarak doldurulması gerekmez. Görev, boşlukları maliyetli hale gelmeden önce tespit etmektir. İş gerekçesi onaylandıktan sonra ekip, aynı maliyet ve sonuç sınırlarını koruyarak formata ve teklif taleplerine geçebilir.
Sıkça sorulan sorular
B2B etkinliği öncesinde ROI (yatırım getirisi), projenin toplam maliyetine göre beklenen getirinin senaryo bazlı bir değerlendirmesidir. Eksik verilerle yatırım kararı alınmasına yardımcı olur. Bu hesaplama sonucu kesin olarak öngörmez ve proje gerekçesinin yerini almaz: projenin anlamlı olduğu varsayımları, sınırları ve koşulları gösterir.
İş gerekçesinin ilk bölümü sorunu, gereken değişimi ve kararın sahibini adlandırmalıdır. «Müşteriler için bir konferans düzenlemek» ifadesi bir faaliyeti tanımlar. «Seçilmiş müşterilere yeni bir çözümün teknik incelemesine geçmeleri için doğrulanabilir gerekçeler sunmak» seçeneği ise sonucu, hedef kitleyi ve etkinliğin şirket içindeki sorumluluk sınırını zaten belirler.
Etkinlik, soyut bir eylemsizlikle değil, temel senaryo ve gerçek alternatiflerle karşılaştırılmalıdır. Temel senaryo, proje olmadan ne olacağını gösterir. Alternatifler arasında bir dizi bireysel görüşme, bir web semineri, sunumlu bir araştırma, hesap ekiplerinin çalışması veya tek bir projede birkaç kanalın birleşimi yer alabilir.
Toplam maliyet dış harcamaları, iç emeği, varlık kullanımını ve ölçüm hazırlığı maliyetlerini içerir. Yükleniciler seçilmeden önce kesin bir teklif yoktur; bu nedenle ekip büyük kalem grupları üzerinden bir aralık hesaplar ve varsayımları açıkça kaydeder. Bu model satın alma için değil, kabul edilebilir ölçek kararı için gereklidir.
Hesaplamaya yalnızca oluşum mekanizması, sahibi ve doğrulama yöntemi net olan faydalar dahil edilir. Ekip bağlantıyı ve dönemi gerekçelendirdiyse parasal faydalar ROI'de kullanılabilir. Parasal olmayan sonuçlar iş gerekçesinde ayrıca kalır: güzel bir yüzde uğruna zorla rubleye çevrilmeleri gerekmez.
Senaryo modeli, farklı varsayımlar altında sonucun nasıl değiştiğini gösterir. Çalışma modelimizde olumsuz, temel ve olumlu senaryolar kullanıyoruz; bu pratik bir tercihtir, evrensel bir asgari değildir. Her senaryoda ekip yalnızca kilit değişkenleri değiştirir. Böylece yönetim modelin dayanıklılığını ve ana riskli hipotezi görür.
Aventura olarak iş görevinden işleyen bir etkinliğe bu geçişi gerçekleştirebiliriz. Bütçenizi savunmanız ve ardından gerçekçi bir program oluşturmanız gerekiyorsa, proje görüşmesi ve ön teklif talep edin. Görüşmede zorunlu sonuçları, ölçek seçeneklerini, kısıtları ve doğrulama verilerini ayıracağız.
Kaynaklar
- AMEC - Integrated Evaluation Framework
- Magenta Book (HM Treasury)
- Green Book 2026 (HM Treasury)
- Guidance on developing business cases - HM Treasury
- Northern Ireland Finance - Benefit owners
- NIST - Measurement Guide for Information Security, Volume 1
İçindekiler
Makale faydalı oldu mu?