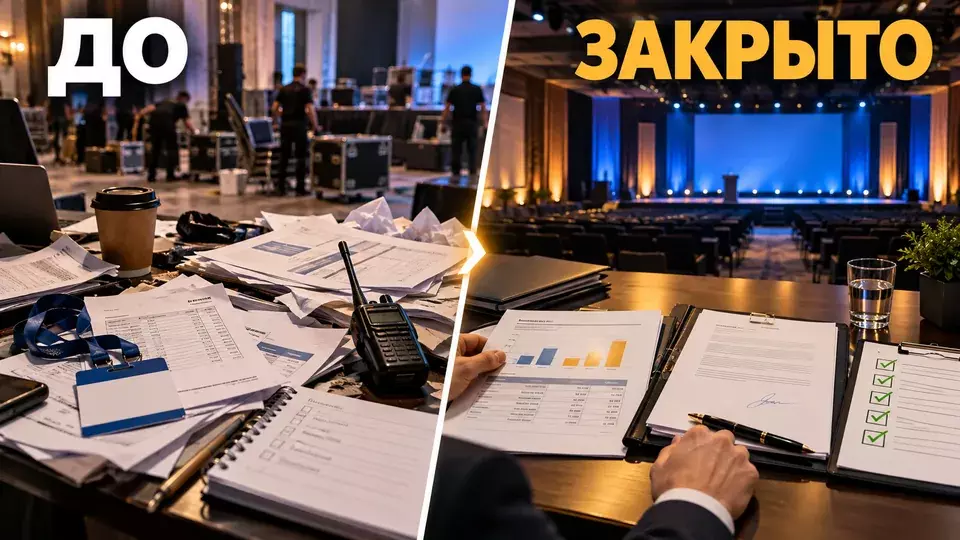
El orden práctico para cerrar un evento: desmontaje, plan frente a real, gastos adicionales, actas, UPD, devolución de bienes, informe final y retrospectiva.
El último invitado se ha marchado, se han encendido las luces de la sala y el equipo ha empezado el desmontaje. El cliente ve un evento terminado. El equipo del proyecto pasa a una etapa aparte: hay que confirmar el volumen real de los trabajos, reunir los documentos, devolver los bienes y explicar el importe final.
Si se aplaza el cierre, los hechos se dispersan rápidamente por los chats. Las actas, los trabajos adicionales y la devolución del equipamiento se comentan en hilos distintos, por lo que la visión de conjunto hay que reconstruirla a mano. El departamento financiero ve facturas sueltas, pero no ve el panorama completo.
En Aventura empezamos a cerrar el proyecto ya en el recinto. Así es más fácil separar los hechos de los recuerdos y preparar un único conjunto comprensible para el cliente.
Este material no sustituye la consulta de un contable o un abogado. La forma de los documentos primarios, las condiciones de recepción y las consecuencias fiscales las determinan los contratos, la política contable y los requisitos de cada organización.
Déjenos una solicitud y hablamos del proyecto
Concretaremos el formato del evento y propondremos el siguiente paso.
¿Cuándo comienza el cierre del evento?
El cierre no comienza después de recibir el último acta. Comienza antes de abrir las puertas: en el contrato, el presupuesto y el plan de producción ya deben estar claros el resultado, el método de aceptación, los responsables y los plazos de entrega de los documentos. En el servicio «Evento corporativo llave en mano» incluimos esta etapa en la ruta general de producción.
En la sede, el equipo registra la hora real, la composición del equipamiento, los cambios en el programa y las observaciones. Tras el final, estos registros se convierten en la base del plan-real. Sin ellos, la discusión se transforma en una disputa sobre quién recuerda qué.
Inmediatamente después del programa realizamos una breve verificación:
- Registrar los trabajos completados y los pendientes.
- Anotar las desviaciones respecto a la tarea aprobada.
- Fotografiar el estado de las zonas, los equipos y los bienes antes del desmontaje.
- Designar al empleado responsable de cada observación.
- Confirmar a quién y cuándo se entregan los documentos.
Si el proyecto es complejo, esta verificación se incluye de antemano en el plan de organización del evento. Así, el cierre no depende de la memoria de un solo gerente.
Cuatro direcciones después del final
Tras el evento avanzan simultáneamente cuatro direcciones: producción, finanzas, documentación y gestión. Es mejor llevarlas en una sola tabla, pero sin mezclarlas.
En la tabla se recogen los puntos clave de la sección: Línea de trabajo, Qué cerramos, Resultado. Úsela como referencia rápida al preparar el evento.
| Línea de trabajo | Qué cerramos | Resultado |
|---|---|---|
| Producción | desmontaje, devolución de equipos, estado de la sede, observaciones | volumen confirmado y lista de puntos pendientes |
| Finanzas | presupuesto aprobado, gastos reales, trabajos adicionales, devoluciones | plan-real final |
| Documentos | actas, documentos universales de transmisión, facturas, registros | juego completo para contabilidad y archivo |
| Gestión | resultado, indicadores, decisiones, lecciones | informe final y retrospectiva |
Las direcciones están relacionadas, pero requieren confirmaciones separadas. Por ejemplo, un acta firmada por sí sola no confirma la devolución de equipos, la explicación de las diferencias presupuestarias ni la corrección de las observaciones de la sede.
En breve: cada línea del presupuesto final debe tener una base, un responsable y una confirmación del resultado.
¿Cómo elaborar el presupuesto final sin discusiones?
Conviene elaborar el presupuesto final con la misma estructura que se acordó antes del proyecto. No cree una nueva lista de gastos con otros nombres. De lo contrario, el cliente tendrá que comparar las líneas manualmente.
Para cada partida, muestre cinco campos:
La tabla recoge los puntos clave de la sección: Partida, Plan, Real. Úsela como referencia rápida al preparar el evento.
| Partida | Plan | Real | Por qué cambió | Confirmación |
|---|---|---|---|---|
| Espacio | según contrato | según acta | hora adicional o devolución de parte del alquiler | carta, acuerdo adicional, acta |
| Soporte técnico | según especificación | según equipo real | sustitución o unidad adicional | relación, aprobación, foto |
| Personal | por turnos | según registro de horas | prórroga del montaje o reducción del turno | registro de horas, informe del coordinador |
| Transporte | por rutas | por viajes | espera, dirección adicional | registro de rutas, solicitud |
| Catering | según garantía | según cantidad cerrada | cambio del número de invitados | garantía acordada, acta |
- Importe previsto.
- Importe real.
- Desviación.
- Motivo de la desviación.
- Referencia a la aprobación o al documento justificativo.
La desviación en sí no es un error. El problema surge cuando un gasto no puede vincularse con una decisión. El trabajo adicional se confirma antes de ejecutarse. El procedimiento de aprobación de trabajos adicionales y el canal de confirmación se fijan de antemano en el contrato. Los cambios urgentes se registran lo antes posible tras estabilizar el proyecto, conforme al procedimiento previsto en el contrato.
No oculte el ahorro. Si el contrato prevé la liquidación según lo real y la exclusión de la reserva no utilizada, refleje la reducción del importe final. El presupuesto final muestra el sobregasto y el ahorro en las condiciones del contrato.
Para preparar la estructura inicial será útil el material cómo elaborar el presupuesto de un evento. En la nueva versión de la tabla, conserve el plan inicial para que el historial de decisiones no desaparezca.
Deje su solicitud: hablemos de su proyecto
Precisaremos el formato del evento y propondremos el siguiente paso.
Recepción de los trabajos y registro de observaciones
La recepción responde a una pregunta sencilla: si se ha obtenido el resultado acordado. El escenario se recepciona según el conjunto de equipos y el tiempo de funcionamiento. La decoración se verifica por su aspecto, dimensiones y conservación. El registro se evalúa por el funcionamiento del mostrador, los datos y los materiales entregados.
Antes de firmar los documentos, reúna las observaciones en un único registro. Indique el objeto, la esencia, la confirmación, el empleado responsable y el plazo. La formulación «hubo problemas con el sonido» es demasiado general. Una entrada útil contiene la zona, la hora, la manifestación, el impacto en el programa y la decisión adoptada. Si el objeto se ha encontrado a través de nuestro catálogo de espacios, guarde en el informe el enlace a su ficha junto con las limitaciones reales.
Si el defecto se corrigió en el lugar, aun así conviene dejarlo en el informe. No se trata de buscar al culpable. Tal entrada ayuda a entender qué control añadir en el próximo proyecto.
Para los trabajos técnicos utilice los resultados de la recepción técnica del espacio. Vinculan el esquema de proyecto, el montaje y el estado real antes del inicio del programa.
Importante: no firme el documento automáticamente solo porque el evento se haya celebrado. Primero compare el resultado con el contrato, el pliego de condiciones y las desviaciones registradas.
Documentos de cierre: qué entregar al departamento de contabilidad
Contabilidad necesita un conjunto acordado en lugar de un flujo de archivos dispersos. Su composición depende de los contratos y del tipo de operación. Normalmente, en el registro se incluyen el contrato con anexos, la factura y el acta o el documento universal de transmisión (UPD). Se añaden por separado la factura fiscal cuando sea necesario, el informe de agente en el modelo de agencia y las confirmaciones de los gastos adicionales acordados.
La Ley Federal n.º 402-FZ «Sobre contabilidad» exige documentar cada hecho de la vida económica con un documento contable primario. La forma y los requisitos obligatorios se determinan teniendo en cuenta la ley, el contrato y la política contable de la organización; la verificación normalmente la realiza el departamento de contabilidad. El documento electrónico se firma con firma electrónica en el procedimiento previsto.
Un registro práctico puede construirse así:
En la tabla se recogen los puntos clave de la sección: Documento, Contraparte, Por qué resultado. Utilícela como referencia rápida al preparar el evento.
| Documento | Contraparte | Por qué resultado | Número y fecha | Estado | Quién verifica |
|---|---|---|---|---|---|
| Acta o UPD | espacio | alquiler y servicios del objeto | según el documento | recibido / en corrección / firmado | gerente y contabilidad |
| Acta o UPD | subcontratista técnico | conjunto y trabajos | según el documento | estado | productor técnico |
| Registro de trabajos adicionales | subcontratista correspondiente | cambios confirmados | enlace a la aprobación | estado | jefe de proyecto |
| Informe de agente y anexos, si están previstos por el contrato de agencia | agente | servicios según contrato | según contrato | estado | cliente |
No verifique solo la presencia del archivo. La denominación de las partes, el contenido de la operación, el periodo, el importe y los datos deben corresponder al contrato y al hecho. Una discrepancia es mejor devolverla para su corrección antes de cargarla en el archivo.
El intercambio electrónico de documentos puede acelerar la entrega, pero no corrige el contenido. El documento universal de transmisión también debe cotejarse con el contrato y el resultado real. El formato vigente y las reglas de aplicación los confirma el departamento de contabilidad.
Devolución de bienes y cierre de accesos
Después del evento quedan acreditaciones, walkie-talkies, llaves, pases, materiales con la imagen de marca, soportes de datos y equipos alquilados. Su devolución se gestiona con una lista aparte. Para cada elemento se registran la cantidad, el estado, el receptor y la hora de entrega.
Hay que prestar especial atención a los accesos. Las cuentas temporales, las redes de invitados, los enlaces a carpetas en la nube y los pases no deben permanecer activos indefinidamente. El responsable del sistema confirma la desactivación o el cambio de permisos tras la entrega de los archivos necesarios.
Las fotos y los vídeos también requieren un circuito definido. Determine quién recibe los archivos originales, quién selecciona el material, dónde se guarda la versión final y cuándo se eliminan las copias temporales. Si el evento está cerrado a la publicación externa, las reglas de acceso se acuerdan antes de la grabación.
En los proyectos con datos personales, coteje el proceso con las reglas de registro de invitados. El cierre de accesos forma parte del mismo circuito, no es un detalle técnico aparte.
Informe final para el cliente
El informe final debe ayudar a tomar decisiones. Un pase de diapositivas con fotografías no resuelve esta tarea. Al preparar eventos de empresa, en Aventura elaboramos el informe en torno a los objetivos, los hechos y las conclusiones.
Estructura de trabajo:
- Resumen breve: qué se celebró, para quién y con qué objetivo.
- Datos reales del programa y de la asistencia, sin valoraciones no confirmadas.
- Trabajos realizados y resultados aceptados.
- Presupuesto previsto frente al real, con explicación de las desviaciones.
- Observaciones, incidencias y forma de resolución.
- Materiales: fotos, vídeos, presentaciones, registros.
- Conclusiones y propuestas para el próximo evento.
No presente la impresión del equipo como un resultado medido. Si se realizó una encuesta, indique la muestra y el método de recogida. Si no hay datos, escriba con honestidad que el indicador no se midió.
Es útil vincular el informe con los indicadores de eficacia del evento elegidos de antemano. Así, la conversación final no gira solo en torno a los gastos, sino también al objetivo alcanzado.
Envíe su solicitud: analizaremos su proyecto
Concretaremos el formato del evento y le propondremos el siguiente paso.
Plazos y responsables de las decisiones
Un único plazo para «cerrar el proyecto» sirve de poco. Divídalo en hitos de control. Las observaciones operativas se registran en el lugar. El plan real se consolida tras recibir los datos de los proveedores. Los documentos se entregan según el calendario acordado. El informe final se emite tras la verificación de los hechos.
La tabla recoge los puntos clave de la sección: Hito de control, Responsable, Condición de preparación. Utilícela como referencia rápida al preparar el evento.
| Hito de control | Responsable | Condición de preparación |
|---|---|---|
| Recinto entregado | gestor del recinto y director del proyecto | el estado del recinto está confirmado y se han asignado responsables para las observaciones abiertas |
| Volúmenes reales consolidados | productores de las áreas | hay hojas de registro, partes de horas y confirmaciones de cambios |
| Presupuesto final aprobado | director del proyecto y cliente | cada desviación está justificada |
| Conjunto de documentos aceptado | contabilidad y el empleado que gestiona el contrato | el registro está cumplimentado, los errores se han devuelto o corregido |
| Informe aprobado | representante del cliente | los hechos y las conclusiones están confirmados |
Cada hito tiene asignado un único responsable. Puede haber muchos participantes, pero una sola persona actualiza el estado y vigila el plazo.
¿Qué analizar en la retrospectiva?
La retrospectiva se lleva a cabo tras la recopilación de los hechos, mientras aún se recuerdan las decisiones. Su objetivo es cambiar el siguiente proyecto. Por eso, cada conclusión debe convertirse en una acción con un responsable y un plazo.
Analice cuatro preguntas:
- ¿Qué funcionó y debe convertirse en estándar?
- ¿Dónde perdió tiempo o dinero el equipo?
- ¿Qué riesgo se detectó demasiado tarde?
- ¿Qué cambiar en el briefing, el contrato, el presupuesto o el plan de producción?
Evite formulaciones como «comunicar mejor» y «reforzar el control». Anote un cambio concreto: añadir un plazo de confirmación de invitados, fijar el canal de aprobación de trabajos adicionales, incluir el registro fotográfico en la tarea del coordinador, verificar el conjunto de documentos antes del pago final.
Errores frecuentes al cerrar un proyecto
El primer error es calcular el resultado solo con las facturas recibidas. La factura muestra la exigencia de pago, pero no sustituye la confirmación del alcance ni la decisión del cliente.
El segundo, cambiar la estructura del presupuesto después del evento. Los nuevos nombres ocultan la relación con el plan aprobado.
El tercero, firmar los documentos antes de cerrar las observaciones o, al menos, sin un registro aparte con plazos y responsables.
El cuarto, considerar un archivo de fotos como informe. El cliente necesita conclusiones, decisiones y un estado claro de los objetivos.
El quinto, olvidarse de los bienes y los accesos. Un walkie-talkie perdido o un enlace activo a una carpeta cerrada pueden aparecer ya después de la finalización formal del contrato.
El sexto, no realizar la retrospectiva. Entonces la valiosa experiencia queda en personas concretas y no cambia el proceso.
Lista de verificación final
Antes de pasar el proyecto al estado «cerrado», compruebe:
- El recinto ha sido aceptado tras el desmontaje y las observaciones quedan registradas.
- Los equipos, llaves, pases, acreditaciones y materiales se han devuelto según el registro.
- Los volúmenes reales han sido confirmados por los responsables de cada área.
- El presupuesto final reproduce la estructura del plan aprobado.
- Cada desviación cuenta con su causa y su aprobación.
- Las actas, los documentos de transmisión universales (UPD) y demás documentos se han cotejado con el contrato y con la realidad.
- Contabilidad ha recibido un registro único, no un conjunto de mensajes.
- Los accesos y las cuentas temporales han sido cerrados.
- Las fotos, los vídeos y los datos se han entregado por la vía acordada.
- El informe final contiene objetivos, hechos, comparación plan-real y conclusiones.
- La retrospectiva ha concluido con cambios concretos en el proceso.
Preguntas frecuentes
El cierre no empieza cuando se recibe la última acta. Empieza antes de abrir las puertas: en el contrato, el presupuesto y el plan de producción ya deben estar claros el resultado, el método de aceptación, los responsables y los plazos de entrega de documentos. En el servicio «Corporativo llave en mano» incluimos esta etapa en el itinerario general de producción.
Tras el evento avanzan simultáneamente cuatro áreas: producción, finanzas, documentación y gestión. Conviene llevarlas en una misma tabla, pero sin mezclarlas.
El presupuesto final conviene elaborarlo con la misma estructura que se aprobó antes del proyecto. No cree una nueva lista de gastos con otros nombres. De lo contrario, el cliente tendrá que comparar las líneas manualmente.
La aceptación responde a una pregunta sencilla: ¿se ha obtenido el resultado acordado? El escenario se acepta según el conjunto de equipos y el tiempo de funcionamiento. La decoración se coteja por su aspecto, dimensiones y conservación. El registro se evalúa por el funcionamiento del mostrador, los datos y los materiales entregados.
Contabilidad necesita un conjunto acordado en lugar de un flujo de archivos dispersos. Su composición depende de los contratos y del tipo de operación. Normalmente, el registro incluye el contrato con sus anexos, la factura y el acta o el documento de transmisión universal (UPD). Se añade por separado la factura fiscal cuando es necesario, el informe de agente en el modelo de agencia y las confirmaciones de los gastos adicionales acordados.
Tras el evento quedan acreditaciones, walkie-talkies, llaves, pases, materiales de marca, soportes de datos y equipos alquilados. Su devolución se lleva en una lista aparte. Para cada posición se registran la cantidad, el estado, el receptor y la hora de entrega.
Envíe su solicitud y hablamos del proyecto
Concretaremos el formato del evento y le propondremos el siguiente paso.
Fuentes
- Servicio Federal de Impuestos de Rusia: Ley Federal N.º 402-FZ «Sobre contabilidad»
- ConsultantPlus: requisitos obligatorios del documento contable primario
- Servicio Federal de Impuestos de Rusia: transición al documento de transferencia universal
- Servicio Federal de Impuestos de Rusia: flujo de documentos electrónico entre entidades económicas
- Servicio Federal de Impuestos de Rusia: uso de la firma electrónica
Índice
¿Te resultó útil el artículo?